دپارتمان تخصصی حقوق بانکی و دعاوی تسهیلاتی
📅 انتشار: 1405/08/19 ساعت 19:39
تعریف شخص حقیقی و مشخصات بنیادین آن
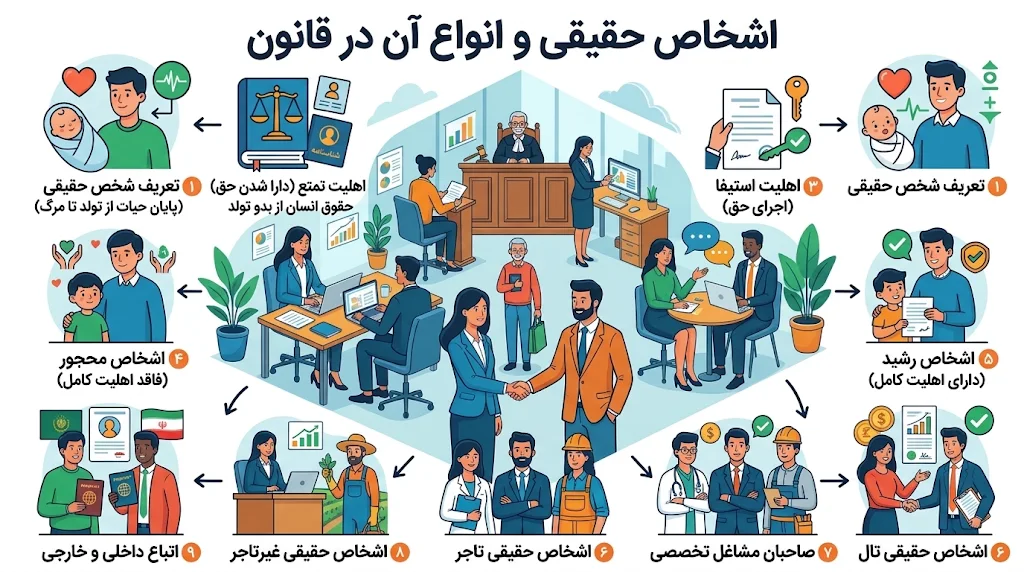
شخص حقیقی در دانش حقوق و قانون مدنی به هر فرد انسانی گفته میشود که واجد حیات طبیعی، جسم و اراده بوده و از لحظه ولادت زنده تا زمان مرگ، صاحب حقوق قانونی و مکلف به انجام وظایف مدنی است. جنین نیز به شرط آنکه زنده متولد شود، از حقوق مدنی (نظیر ارث و وصیت) برخوردار میگردد. ویژگیهای بنیادی شخص حقیقی در ۴ محور اصلی خلاصه میشود:
- حیات زیستی و آغاز و پایان شخصیت: حیات حقوقی با تولد زنده آغاز و با مرگ طبیعی یا مرگ فرضی (در غیبت کبرا) خاتمه مییابد.
- اهلیت تمتع: شایستگی و صلاحیت ذاتی انسان برای دارا شدن حق و تکلیف که از بدو تولد تا لحظه مرگ به صورت سلبناشدنی همراه هر فرد است.
- اهلیت استیفا: توانایی و اختیار اجرای حقوق و تصرف مالی در اموال که وابسته به برخورداری از بلوغ، عقل و رشد است.
- مشخصات انحصاری هویت: برخورداری از نام، نام خانوادگی، اقامتگاه قانونی، تابعیت و پیوندهای خانوادگی ناشی از قرابت و نسب.
انواع اشخاص حقیقی
اشخاص حقیقی در نظام حقوقی و اقتصادی بر اساس وضعیت اهلیت، نوع اشتغال و وضعیت تابعیت به دستههای زیر تقسیم میشوند:
الف) انواع اشخاص حقیقی از نظر اهلیت و توانایی تصرف در اموال
- اشخاص رشید و واجد اهلیت کامل: افرادی که به سن قانونی رسیدهاند، از سلامت کامل روان برخوردارند و رشد مالی آنان اثبات شده است. این اشخاص حق هرگونه معامله، عقد قرارداد، اقامه دعوا و دخل و تصرف در داراییهای خود را به صورت مستقل دارا هستند.
- صغار غیرممیز: کودکانی که قوه درک، تشخیص و تمیز سود و زیان را ندارند. تمامی اعمال و معاملات حقوقی این دسته به دلیل فقدان قصد انشا، باطل و بیاثر است.
- صغار ممیز: کودکان یا نوجوانانی که تا حدی توانایی تشخیص نفع و ضرر را به دست آوردهاند. اعمال صرفاً سودبخش و تملکات بلاعوض آنان (مانند قبول هبه یا صلح بلاعوض) معتبر است، اما سایر عقود مالی آنان منوط به تأیید ولی یا قیم قانونی خواهد بود.
- مجانین (بیماران فاقد قوه تعقل): افراد مبتلا به اختلالات روانی اساسی که فاقد عقل و تمیز هستند؛ اعم از مجنون دائمی یا مجنون ادواری (دارای دورههای بهبود)، که معاملات آنها در زمان جنون باطل است.
- اشخاص غیررشید (سفیه): افرادی که بالغ و عاقل هستند اما بینش اقتصادی و عقل معاش برای اداره بهینه اموال را ندارند و تصرفات مالی آنها با نظارت و اجازه ولی یا قیم امکانپذیر است.
ب) انواع اشخاص حقیقی از نظر فعالیت اقتصادی، کسبوکار و مالیات
- اشخاص حقیقی تاجر: افرادی که شغل معمولی خود را به انجام معاملات تجاری مصرح در قانون تجارت (خرید، فروش، توزیع، حقالعملکاری و عملیات باربری) اختصاص دادهاند. این گروه مکلف به دریافت شناسه مالیاتی، پلمب و نگهداری دفاتر تجاری و ارسال اظهارنامه مالیاتی هستند و در صورت ناتوانی از پرداخت دیون، مشمول احکام ورشکستگی تجاری میشوند.
- صاحبان مشاغل تخصصی و حرفهای: اشخاص حقیقی متخصصی که خدمات حرفهای و فنی ارائه میکنند (نظیر پزشکان، وکلا، مهندسان عضو نظام مهندسی، کارشناسان رسمی و مشاوران). تکالیف مالیاتی و نظارتی این افراد علاوه بر قوانین عمومی مالیات، تابع مقررات انتظامی و نظامات صنفی مربوط به حرفه خود است.
- اشخاص حقیقی غیرتاجر: افرادی که معاملات تجارتی پیشه اصلی آنها محسوب نمیشود؛ از قبیل کارمندان، کارگران حقوقبگیر، پژوهشگران و کشاورزان. در شرایط ناتوانی مالی این اشخاص، قواعد «اعسار» در دادگاههای عمومی جاری میشود و نه ورشکستگی.
ج) انواع اشخاص حقیقی از نظر تابعیت و قلمرو حقوقی
- اشخاص حقیقی تبعه: شهروندانی که رابطه سیاسی، حقوقی و معنوی رسمی با دولت متبوع دارند و از تمامی حقوق مدنی، اقتصادی و حقوق سیاسی (مانند حق رأی، تصدی مناصب دولتی و قضاوت) بهرهمند میباشند.
- اشخاص حقیقی تبعه خارجی و بیگانگان: افرادی که تابعیت کشور دیگری را دارند یا بدون تابعیت هستند. این گروه از حقوق اساسی مدنی و حمایتهای قانونی برخوردارند، اما با محدودیتهای قانونی معین در تملک اموال غیرمنقول و عدم برخورداری از حقوق سیاسی مواجهاند.
💬 دیدگاهها و پرسشهای کاربران (0 نظر)
هنوز دیدگاهی برای این مقاله ثبت نشده است. اولین نظر را بنویسید!
ارسال دیدگاه یا سوال تخصصی